
Leasing Deals: woran sich ein echtes Angebot erkennen lässt
Leasing Deals gibt es in jeder Angebotsliste – die Frage ist nur, welche diesen Namen verdienen. Zwischen einem Vertrag, der wirklich mehr bietet als der Marktdurchschnitt, und einem, der über eine geschickt gewählte Zahl nur so aussieht, liegen im Alltag wenige Sekunden Prüfzeit. Wer weiß, worauf zu schauen ist, sortiert eine lange Liste in kurzer Zeit. Der entscheidende Blick gilt nicht der Rate, sondern dem Verhältnis.
Denn eine Monatsrate für sich genommen sagt fast nichts. Sie hängt an der Fahrzeugklasse, an der Laufzeit, an der vereinbarten Fahrleistung und daran, was alles im Vertrag steckt. Erst wenn diese Größen dazukommen, lässt sich beurteilen, ob ein Angebot gut ist – und genau danach sind die Angebote auf dieser Seite sortiert.
Leasing Deals beurteilen: der Blick, der sechzig Sekunden dauert
Am Anfang steht bei allen Leasing Deals dieselbe Frage: Wie viel Fahrzeug gibt es hier pro bezahltem Monat? Beantwortet wird sie vom Leasingfaktor, der die Monatsrate ins Verhältnis zum Listenpreis setzt. Je niedriger der Wert, desto besser das Verhältnis – und zwar über alle Fahrzeugklassen hinweg vergleichbar.
Als Faustregel gilt: Alles deutlich unter einem halben Prozentpunkt ist auffällig gut, Werte um die Mitte des Feldes sind normal, und darüber wird es teuer. Ein Angebot mit hervorragendem Faktor ist der einzige verlässliche Startpunkt, weil es die einzige Kennzahl ist, die sich nicht durch eine geschickte Fahrzeugwahl schönrechnen lässt.
Der zweite Blick gilt der Fahrleistung. Sie steht direkt neben der Rate und entscheidet darüber, ob der gute Faktor echt ist. Ein glänzender Wert bei einer sehr knapp bemessenen Jahresleistung ist weniger wert, als er aussieht – die Ersparnis verschiebt sich dann nur ans Vertragsende.
Woran sich ein echter Deal erkennen lässt
Drei Merkmale treten bei den wirklich guten Leasing Deals fast immer gemeinsam auf. Erstens ein Fahrzeug, das ohnehin vorhanden ist: Lagerfahrzeuge kosten den Händler Geld, und sie schnell in einen Vertrag zu bringen ist für ihn oft günstiger, als sie stehen zu lassen.
Zweitens eine Aktion des Herstellers, die in der Kalkulation verschwindet statt im Schaufenster zu stehen. Sie senkt die Rate, ohne dass sich am Listenpreis etwas ändert – und genau deshalb fällt der Leasingfaktor bei solchen Angeboten nach unten, während das Fahrzeug dasselbe bleibt.
Drittens eine realistische Fahrleistung. Die besten Leasing Deals verstecken sich nicht hinter knappen Bedingungen, sie sind schlicht gut kalkuliert. Wo ein hervorragender Faktor auf eine normale Jahresleistung trifft, lohnt der genauere Blick fast immer.
Ein viertes Merkmal ist unauffälliger, aber verlässlich: die Verfügbarkeit. Angebote mit sofort vorhandenen Fahrzeugen sind in aller Regel die interessanteren, weil der Preisdruck beim Händler liegt und nicht beim Interessenten.
Die Warnzeichen bei vermeintlichen Leasing Deals
Das häufigste Warnzeichen ist eine Anzahlung. Sie senkt die Rate zuverlässig und macht ein Angebot optisch unschlagbar, ohne die Gesamtkosten nennenswert zu verändern. Im Leasing ist sie vorausgezahlte Miete und kein Eigenkapital – am Vertragsende geht das Fahrzeug trotzdem zurück.
Das zweite sind Einmalbeträge unter anderem Namen. Bereitstellungsgebühr, Bearbeitungsentgelt oder eine erhöhte erste Rate wirken genauso, stehen aber selten in der Überschrift. Wer sie auf die Laufzeit umlegt und zur Rate addiert, sieht den tatsächlichen Preis.
Das dritte ist eine ungewöhnlich lange Laufzeit. Sie verteilt den Wertverlust auf mehr Monate und lässt die Rate klein wirken. Das kann vernünftig sein, bindet aber entsprechend lange – günstig und langfristig gebunden sind zwei verschiedene Dinge.
Das vierte betrifft elektrische Fahrzeuge: Viele Anbieter rechnen die staatliche Förderung als Anzahlung in die Rate ein. Die Zahl sieht dann spektakulär aus, gilt aber nur bei bewilligter Förderung. Sie ist einkommensabhängig gestaffelt, und ein Teil der Interessenten bekommt sie gar nicht – bei betroffenen Angeboten steht deshalb daneben, was ohne Förderung zu zahlen wäre.
Weitere Angebote mit gutem Leasingfaktor
Alle 25.000 Angebote →- Seat Ibiza [Loyalitätsprämie] FR 1.0 TSI 85 kW(116 PS) DSG ab 59€ / Monat Zum Angebot →
-
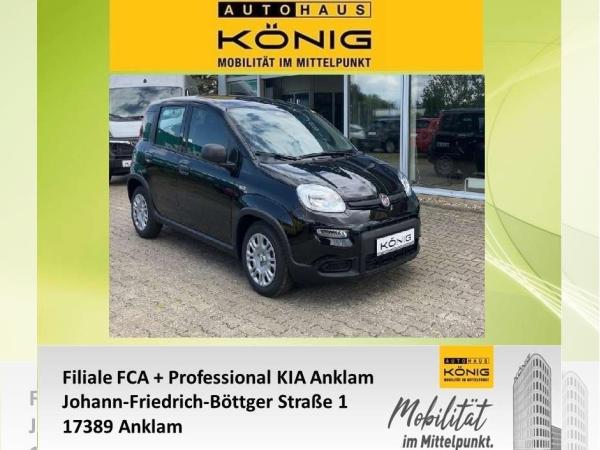 Fiat Panda
69€
/ Monat
Zum Angebot →
- Seat Arona [Loyalitätsprämie] FR 1.0 TSI 85 kW (116PS) DSG ab 78€ / Monat Zum Angebot →
-
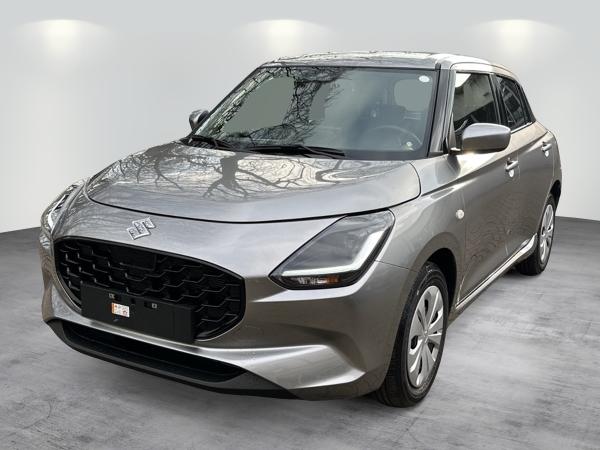 Suzuki Swift
80€
/ Monat
Zum Angebot →
-
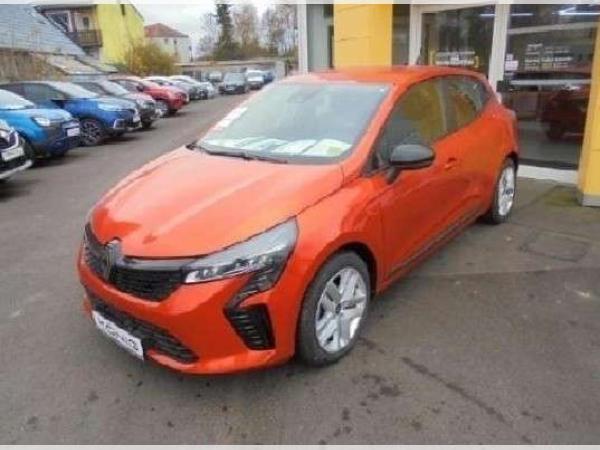 Renault Clio
88€
/ Monat
Zum Angebot →
-
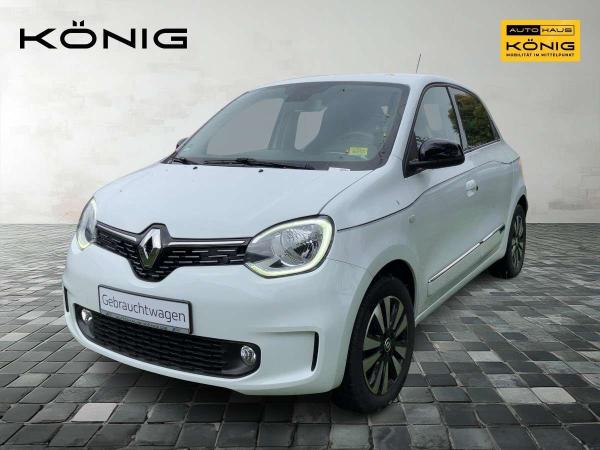 Renault Twingo
98,85€
/ Monat
Zum Angebot →
-
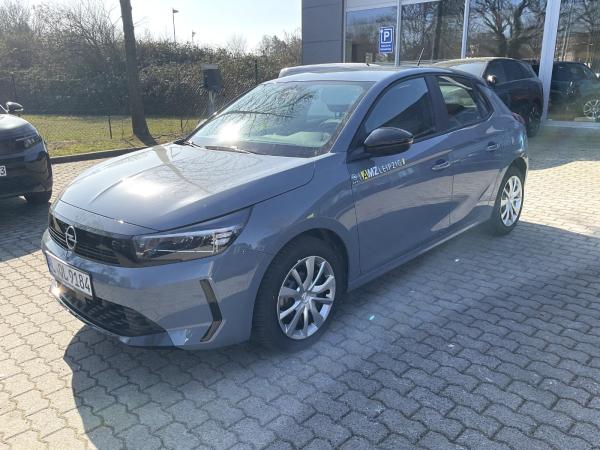 Opel Corsa
99€
/ Monat
Zum Angebot →
-
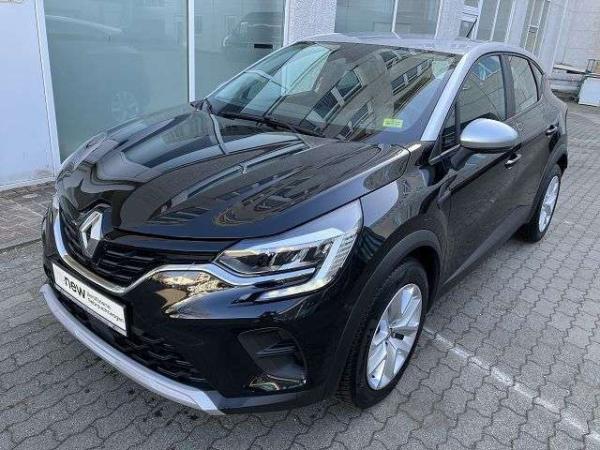 Renault Captur
99€
/ Monat
Zum Angebot →
-
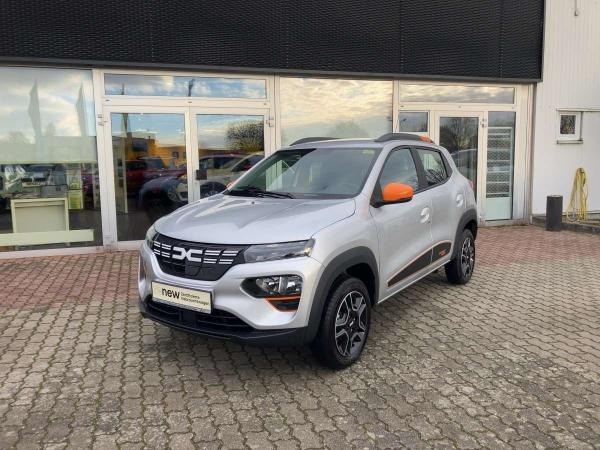 Dacia Spring
99€
/ Monat
Zum Angebot →
-
 Volkswagen Taigo
99€
/ Monat
Zum Angebot →
Was in der Rate steckt – und was daneben
Zwei Leasing Deals mit identischer Zahl können völlig verschiedene Leistungen umfassen. Wartung und Verschleiß sind manchmal enthalten, häufiger nicht. Ein Vertrag mit Wartungspaket sieht monatlich teurer aus und ist über die Laufzeit oft die ruhigere Lösung, weil unerwartete Werkstattrechnungen entfallen.
Ein Punkt verdient bei gewerblichen Angeboten Aufmerksamkeit: Manche Quellen weisen die Rate dort netto aus, also ohne Mehrwertsteuer. Wer sie unbesehen mit privaten Angeboten vergleicht, vergleicht Beträge, die knapp ein Fünftel auseinanderliegen. Wo eine Rate netto genannt ist, steht der Hinweis direkt daneben.
Nicht enthalten ist in aller Regel die Versicherung. Leasinggeber verlangen eine Vollkaskodeckung, deren Kosten stark vom Fahrzeug und der persönlichen Einstufung abhängen. Diese Prämie kann zwei ansonsten gleichwertige Angebote weit auseinanderziehen und gehört deshalb vor den Vertragsabschluss.
Ebenfalls außen vor bleibt meistens die Überführung. Sie fällt einmalig an und wiegt ausgerechnet bei niedrigen Raten relativ betrachtet am schwersten; je nach Anbieter unterscheidet sie sich erheblich und wird deshalb gern überlesen. Dazu kommen Zulassung, Reifen, Steuer und der Verbrauch – Letzterer wird beim Vergleich am häufigsten vergessen, obwohl er über eine Laufzeit deutlich mehr ausmacht als so mancher Zuschlag.
Aus all dem folgt eine Rechenregel, die sich in einer Minute anwenden lässt: Rate mal Laufzeit, plus etwaige Einmalbeträge, plus die geschätzte Versicherungsprämie. Erst diese Summe beantwortet, welches von zwei Angeboten das günstigere ist – und sie fällt regelmäßig anders aus, als die Monatsraten vermuten lassen.
Und schließlich die Rückgabe. Was als normale Gebrauchsspur gilt und was als Schaden, steht in einem Katalog, den kaum jemand vorher liest. Ein Protokoll bei der Übernahme, gern mit Fotos und Datum, kostet eine Viertelstunde und erspart am Vertragsende jede Diskussion.
Warum gute Angebote nicht lange stehen
Gute Leasing Deals haben eine kurze Halbwertszeit: Die Zahl der Fahrzeuge je Aktion ist begrenzt, und die auffälligsten Konditionen bekommen die meiste Aufmerksamkeit. Was heute ein hervorragendes Verhältnis zeigt, kann in wenigen Wochen ein durchschnittliches sein – nicht weil sich das Angebot verschlechtert, sondern weil es schlicht vergriffen ist.

Daraus folgt eine einfache Regel für die Suche: Wer ein wirklich gutes Angebot findet, sollte die Anfrage nicht aufschieben. Sie ist unverbindlich, kostet nichts und klärt lediglich, ob das Fahrzeug zu den angezeigten Konditionen tatsächlich verfügbar ist. Wer zögert, findet dieselbe Konfiguration oft nur noch zu schlechteren Bedingungen wieder.
Diese Beobachtung führt zu einer zweiten Regel: Gute Leasing Deals erkennt man leichter, wenn man den normalen Preis kennt. Wer sich einmal durch eine Liste geklickt und ein Gefühl für die üblichen Werte einer Fahrzeugklasse entwickelt hat, sieht danach in Sekunden, was heraussticht.
Umgekehrt lohnt bei der Suche nach Leasing Deals Geduld, wenn nur die Fahrzeugklasse feststeht und nicht das Modell. Wer flexibel bleibt, bekommt regelmäßig mehr Auto für dasselbe Geld – das ist der wirksamste Hebel überhaupt und kostet nichts außer der Bereitschaft, sich nicht festzulegen.
Wenig sinnvoll ist das Warten auf einen vermeintlich besseren Zeitpunkt im Jahr. Die Angebotslage folgt weniger dem Kalender als den Beständen der Händler und den Zielen der Hersteller – beides lässt sich von außen nicht vorhersagen.
Für die Praxis heißt das: Wer Leasing Deals beobachtet, sollte nicht auf ein einzelnes Angebot warten, sondern regelmäßig in die Liste schauen. Der Bestand erneuert sich laufend, und die interessanten Verträge stehen selten dort, wo sie eine Woche zuvor standen.
Ebenfalls wenig hilfreich ist die Suche nach einem bestimmten Fahrzeug in einer bestimmten Ausstattung. Solche Wünsche schließen sich mit besonders guten Konditionen meistens aus, weil Aktionen gerade an festgelegte Konfigurationen gebunden sind.
Vom Angebot zum Vertrag
Der Weg vom gefundenen Angebot zum Vertrag ist kürzer, als viele erwarten. Nach der Auswahl folgt eine unverbindliche Anfrage beim Anbieter, der Verfügbarkeit und Konditionen bestätigt. Erst danach entsteht ein Vertrag – bis dahin ist nichts entschieden und nichts zu bezahlen.
Anschließend läuft eine Bonitätsprüfung, wie bei jeder Finanzierung. Sie gehört zum Ablauf, braucht einige Tage und fällt bei regelmäßigem Einkommen ohne offene Negativeinträge selten überraschend aus. Vollständige Unterlagen gleich zu Beginn verkürzen den Vorgang deutlich.
Parallel klärt sich, ob das Fahrzeug sofort verfügbar ist oder produziert wird. Bei den auffälligsten Angeboten handelt es sich fast immer um bereits vorhandene Fahrzeuge, was die Wartezeit erheblich verkürzt.
In dieser Phase werden auch die endgültigen Konditionen genannt. Sie können geringfügig von der Anzeige abweichen, etwa weil eine Aktion ausgelaufen oder eine Farbe nicht mehr lieferbar ist. Abweichungen sind normal, sollten aber bewusst akzeptiert und nicht übersehen werden.
Wer Leasing Deals vergleicht, sollte den Vertrag vor der Unterschrift einmal vollständig lesen – besonders den Abschnitt zur Rückgabe und den zur Fahrleistung. Das sind die beiden Stellen, an denen später Geld fließt, und beide stehen von Anfang an fest. Nachverhandeln lässt sich vorher viel, hinterher nichts.
Vor der Übergabe stehen Zulassung und Versicherung. Während der Laufzeit gelten die üblichen Regeln: Wartung nach Herstellervorgabe, Reparaturen in einer Fachwerkstatt, keine baulichen Veränderungen ohne Absprache.
Bei der Übernahme lohnt Gründlichkeit, gerade bei sofort verfügbaren Fahrzeugen: Häufig handelt es sich um Vorführwagen oder Lagerfahrzeuge, die bereits bewegt wurden. Vorhandene Kratzer, Steinschläge und Spuren im Innenraum gehören ins Protokoll, am besten mit Fotos und Datum. Was dort festgehalten ist, kann am Vertragsende niemand mehr als neu entstandenen Schaden werten.
Ein letzter Punkt betrifft Schäden während der Laufzeit. Sie gehören gemeldet und repariert, nicht bis zur Rückgabe aufgeschoben – gute Leasing Deals werden sonst nachträglich teuer, und zwar an genau der Stelle, an der niemand damit rechnet.
Wer regelmäßig nach guten Leasing Deals sucht, legt sich am besten zwei Zahlen zurecht: die eigene Jahresfahrleistung und die Fahrzeugklasse, die infrage kommt. Mit diesen beiden Angaben lässt sich jede Liste in Minuten durchgehen, und die Entscheidung fällt dann nicht mehr aus dem Bauch, sondern aus dem Vergleich.
Am Ende steht auch bei den besten Leasing Deals die Rückgabe, bei manchen Anbietern verbunden mit einem Kaufangebot. Ein echter Deal ist einer, dessen Kosten von Anfang bis Ende bekannt waren – nicht der mit der kleinsten Zahl in der Anzeige.
Häufige Fragen
Woran erkennt man einen echten Deal?
Am Verhältnis, nicht an der Rate. Der Leasingfaktor setzt die Monatsrate ins Verhältnis zum Listenpreis und macht Angebote über Fahrzeugklassen hinweg vergleichbar. Trifft ein guter Faktor auf eine normale Jahresfahrleistung, lohnt der genauere Blick fast immer.
Warum ist die Monatsrate allein wenig aussagekräftig?
Weil sie an der Fahrzeugklasse, der Laufzeit, der vereinbarten Fahrleistung und dem Leistungsumfang hängt. Zwei Angebote mit identischer Zahl können völlig verschiedene Verträge sein.
Welche Warnzeichen gibt es?
Eine Anzahlung, Einmalbeträge unter anderem Namen wie Bereitstellungsgebühr oder erhöhte erste Rate, eine ungewöhnlich lange Laufzeit und eine sehr knapp angesetzte Fahrleistung. Jedes davon lässt eine Rate kleiner wirken, als der Vertrag tatsächlich kostet.
Warum sind manche Elektro-Raten so niedrig?
Weil viele Anbieter die staatliche Förderung als Anzahlung in die Rate einrechnen. Sie ist einkommensabhängig gestaffelt – ein Teil der Interessenten bekommt sie gar nicht. Bei betroffenen Angeboten steht deshalb daneben, was ohne Förderung zu zahlen wäre.
Wie rechnet man die Gesamtkosten aus?
Rate mal Laufzeit, plus sämtliche Einmalbeträge, plus die geschätzte Versicherungsprämie. Erst diese Summe beantwortet, welches von zwei Angeboten das günstigere ist – und sie fällt regelmäßig anders aus als der Vergleich der Monatsraten.
Warum sind gute Angebote so schnell weg?
Weil die Zahl der Fahrzeuge je Aktion begrenzt ist und die auffälligsten Konditionen die meiste Aufmerksamkeit bekommen. Eine Anfrage ist unverbindlich und kostet nichts – sie klärt nur, ob das Fahrzeug noch verfügbar ist.