
Autos leasen ohne Anzahlung: Vorteile, Kosten und Vergleich
Wer Autos leasen ohne Anzahlung möchte, entscheidet sich für die Variante, bei der zu Beginn kein Betrag fällig wird und die gesamte Belastung in gleichmäßigen Monatsraten liegt. Das klingt zunächst nur nach einer Zahlungsmodalität, ist aber die weitreichendere Entscheidung – denn eine Anzahlung im Leasing ist kein Eigenkapital, sondern vorausgezahlte Miete. Wer diesen Unterschied kennt, sieht die Angebote mit anderen Augen.
Beim Kauf baut eine Anzahlung Eigentum auf: Das Geld steckt im Fahrzeug und ist im Verkaufserlös wiederzufinden. Im Leasing ist das nicht so. Die Anzahlung senkt lediglich die Summe, die über die Monate noch zu verteilen ist – am Vertragsende geht das Fahrzeug trotzdem zurück. Das Geld ist dann verbraucht, nicht angelegt.
Autos leasen ohne Anzahlung: die aktuellen Angebote
Alle 14.561 Angebote →-
Volkswagen T-Roc 1.5 eTSI OPF DSG R-Line ab 135€ / Monat Zum Angebot →
-
Volkswagen T-Roc 1.5 eTSI DSG 138€ / Monat Zum Angebot →
-
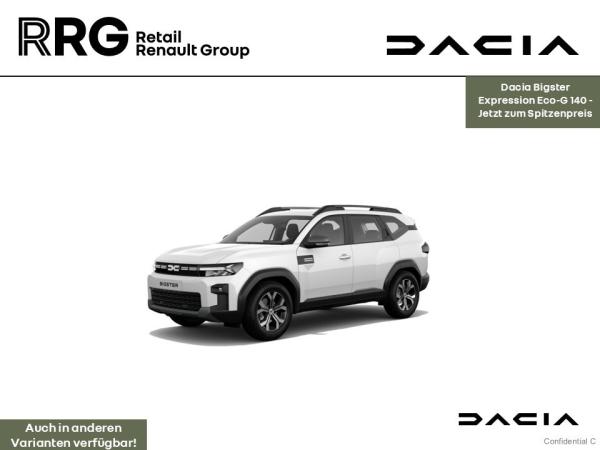 Dacia Bigster
89€
/ Monat
Zum Angebot →
-
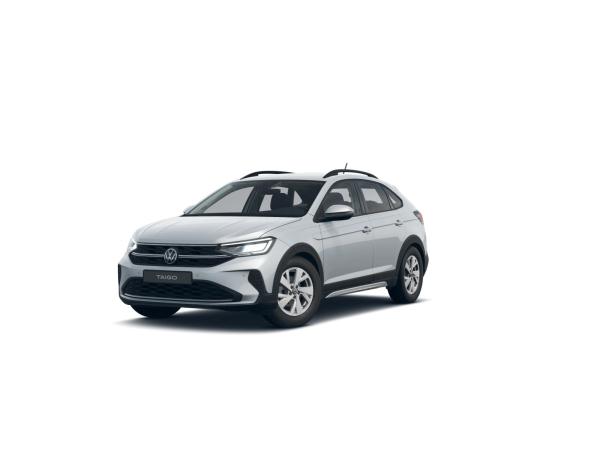 Volkswagen Taigo
109€
/ Monat
Zum Angebot →
-
 Opel Crossland 1.2 83 Ultimate LED PDC SHZ Klimaaut
ab 111€
/ Monat
Zum Angebot →
-
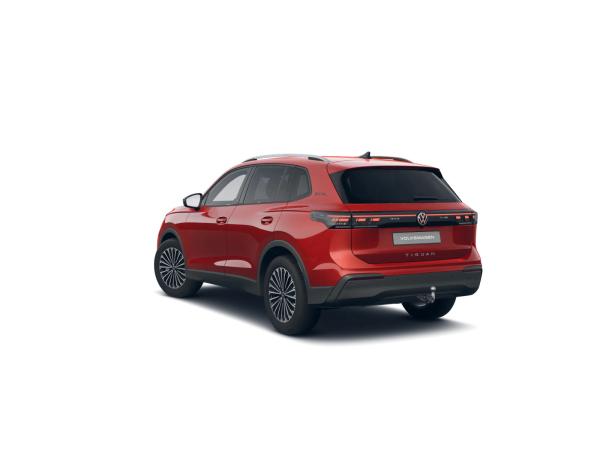 Volkswagen Tiguan
189€
/ Monat
Zum Angebot →
-
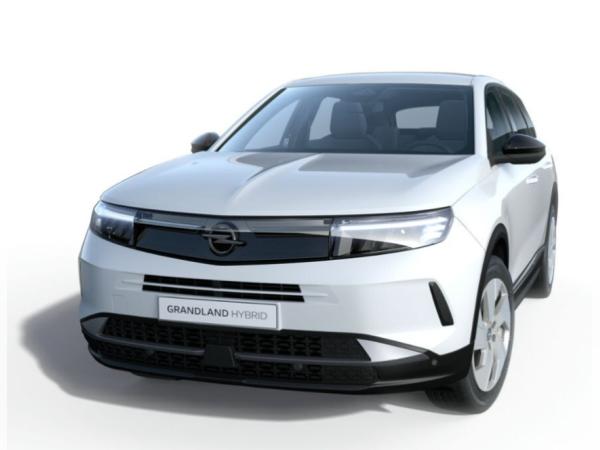 Opel Grandland
149€
/ Monat
Zum Angebot →
-
Cupra Ateca 2.0 TSI 140kW 4Drive DSG 199€ / Monat Zum Angebot →
-
Dacia Jogger TCe 110 Extreme 5-Sitzer ab 93,17€ / Monat Zum Angebot →
-
Suzuki Swift 1.2 HYBRID CVT Comfort ab 94,67€ / Monat Zum Angebot →
Autos leasen ohne Anzahlung: was eine Anzahlung tatsächlich bewirkt
Die Rechnung hinter Autos leasen ohne Anzahlung ist im Kern simpel: Bezahlt wird der Wertverlust während der Laufzeit, ergänzt um Zinsen und Marge. Eine Anzahlung verschiebt lediglich, wann dieser Betrag fließt. Sie senkt die Monatsrate, weil ein Teil der Summe bereits am Anfang beglichen wurde – die Gesamtbelastung sinkt dadurch nur geringfügig.
Genau hier entsteht die häufigste Fehleinschätzung. Ein Angebot mit hoher Anzahlung zeigt eine beeindruckend niedrige Monatsrate und wirkt im Vergleich unschlagbar. Rechnet man die Anzahlung auf die Laufzeit um und addiert sie zur Rate, schmilzt der Vorsprung meist auf wenige Euro zusammen. Verglichen wird dann eine Zahl, die absichtlich unvollständig ist.
Deshalb lohnt beim Vergleich immer die gleiche Frage: Was kostet der Vertrag insgesamt, über die gesamte Laufzeit? Wer Autos leasen ohne Anzahlung als Ausgangspunkt nimmt, hat diesen Vergleich bereits vereinfacht – es gibt nur eine Zahl, und die steht jeden Monat auf dem Kontoauszug.
Warum die Rate ohne Anzahlung höher wirkt
Wer Autos leasen ohne Anzahlung möchte, sieht zunächst eine höhere Rate als bei einem Vertrag mit Vorauszahlung. Das ist kein Nachteil des Angebots, sondern schlicht Mathematik: Dieselbe Summe wird auf weniger Zahlungen verteilt, wenn ein Teil vorab beglichen wurde.
Wer Angebote nebeneinanderlegt, sollte deshalb nie die nackte Monatsrate vergleichen, sondern die Gesamtkosten. Dazu gehören die Rate mal Laufzeit, eine etwaige Anzahlung und die einmaligen Nebenkosten wie die Überführung. Erst diese Summe beantwortet die Frage, welches Angebot günstiger ist.
Eine Kennzahl hilft dabei, der Leasingfaktor. Er setzt die Monatsrate ins Verhältnis zum Listenpreis und macht Angebote über Fahrzeugklassen hinweg vergleichbar. Der Haken: Er berücksichtigt eine Anzahlung nicht automatisch – ein hervorragender Faktor kann allein daher rühren, dass ein großer Betrag vorab geflossen ist.
Wer günstige Autos leasen möchte, sollte deshalb immer beide Zahlen nebeneinanderlegen: Rate mal Laufzeit plus etwaige Anzahlung. Erst diese Summe beantwortet die Frage nach dem besseren Angebot.
Bei Angeboten ohne Anzahlung entfällt diese Verzerrung vollständig. Der Faktor zeigt dann genau das, was er zeigen soll: wie viel Fahrzeug es pro bezahltem Monat gibt. Das macht den Vergleich nicht nur einfacher, sondern auch ehrlicher.
Das Risiko, das mit der Anzahlung mitgeht
Für Autos leasen ohne Anzahlung spricht ein Punkt, der in Preisvergleichen fast nie erwähnt wird obwohl er der gewichtigste ist. Kommt es zu einem Totalschaden oder wird das Fahrzeug gestohlen, endet der Leasingvertrag vorzeitig. Die Versicherung reguliert den Fahrzeugwert gegenüber dem Leasinggeber – die vorausgezahlte Anzahlung ist damit aber nicht automatisch zurück.
Ob und in welcher Höhe ein anteiliger Ausgleich erfolgt, hängt vom Vertrag ab. In manchen Konstellationen bleibt ein erheblicher Teil des vorausgezahlten Betrags beim Anbieter, weil die Laufzeit nicht wie geplant abgelaufen ist. Wer diesen Fall nie eingeplant hat, erlebt ihn als doppelte Härte.
Dasselbe gilt für den Fall, dass der Anbieter in wirtschaftliche Schieflage gerät. Eine vorausgezahlte Summe ist dann eine Forderung unter vielen. Bei einer gleichmäßigen Monatsrate ist der Betrag, der im Feuer steht, dagegen immer nur der einer einzigen Rate.
Weitere Angebote mit gutem Leasingfaktor
Alle 14.561 Angebote →-
Dacia Sandero TCe 100 79€ / Monat Zum Angebot →
-
 Suzuki Swift
90,61€
/ Monat
Zum Angebot →
-
Suzuki Swift 1.2 HYBRID MT Comfort ab 90,61€ / Monat Zum Angebot →
-
Opel Corsa Edition ab 95€ / Monat Zum Angebot →
-
 Kia EV2
96,38€
/ Monat
ohne Förderung 263,05€
Zum Angebot →
-
 Leapmotor T03
98€
/ Monat
ohne Förderung 181,33€
Zum Angebot →
-
 Dacia Sandero Stepway Expression TCe 110 PDC Nav
ab 99€
/ Monat
Zum Angebot →
-
 Renault Twingo 1.0 SCe 65 Life
ab 99€
/ Monat
Zum Angebot →
-
 Leapmotor B03X
99€
/ Monat
ohne Förderung 237,89€
Zum Angebot →
-
 Dacia Sandero Stepway
99,46€
/ Monat
Zum Angebot →
Und schließlich der einfachste Punkt von allen: Geld, das nicht angezahlt wurde, bleibt verfügbar. Für Rücklagen, für unerwartete Ausgaben, für die Reparatur an der Heizung, für alles, was sich nicht planen lässt und trotzdem zuverlässig eintritt. Liquidität ist in den meisten Haushalten mehr wert als ein kleiner Nachlass auf die Monatsrate.
Worauf beim Vergleich zu achten ist
Beim Vergleich von Angeboten für Autos leasen ohne Anzahlung ist die wichtigste Angabe nach der Rate die Jahresfahrleistung. Sie ist der Hebel, an dem am häufigsten falsch gedreht wird: Ein niedriger Wert senkt die Rate zuverlässig und führt zu einer Nachzahlung, sobald tatsächlich mehr gefahren wird. Der Satz je zusätzlichem Kilometer steht im Vertrag – gelesen wird er meistens erst hinterher.
Die zweite Angabe ist die Laufzeit. Kurze Verträge wirken flexibel, kosten monatlich aber mehr, weil der steilste Teil des Wertverlusts auf wenige Raten fällt. Lange Verträge drehen das um und binden entsprechend länger. Wer Autos leasen ohne Anzahlung möchte, findet im mittleren Bereich meist den vernünftigsten Kompromiss.
Dritter Punkt ist der Leistungsumfang. Wartung und Verschleiß sind manchmal enthalten, häufiger nicht. Zwei Angebote mit identischer Zahl können sich in der tatsächlichen monatlichen Belastung deutlich unterscheiden – der Vergleich beginnt erst, wenn die Leistungen dieselben sind.
Nicht enthalten ist in aller Regel die Versicherung. Leasinggeber verlangen eine Vollkaskodeckung, deren Kosten stark vom Fahrzeug und der persönlichen Einstufung abhängen. Auch die Überführung fällt gesondert an und verschiebt die Gesamtrechnung spürbar – gerade bei niedrigen Raten wiegt sie relativ betrachtet am schwersten.
Dazu kommt eine Frage, die sich erst beim genauen Hinsehen stellt: Verlangt der Anbieter neben der Anzahlung noch andere Einmalbeträge? Bereitstellungsgebühren, Bearbeitungsentgelte oder eine erhöhte erste Rate tauchen unter verschiedenen Namen auf und wirken wie eine Anzahlung durch die Hintertür. Wer Autos leasen ohne Anzahlung sucht, sollte auf genau diese Posten achten – sie stehen selten in der Überschrift.
Ein letzter Blick gilt der Rückgaberegelung. Was als normale Gebrauchsspur gilt und was als Schaden, steht in einem Katalog, den kaum jemand vor der Unterschrift liest. Ein Protokoll bei der Übernahme, gern mit Fotos und Datum, kostet eine Viertelstunde und erspart am Vertragsende jede Diskussion.
Für wen sich Autos leasen ohne Anzahlung besonders lohnt
Am deutlichsten profitieren von Autos leasen ohne Anzahlung alle, die ihre monatlichen Ausgaben planen und größere Einmalbeträge vermeiden möchten. Eine feste Rate ohne Vorauszahlung fügt sich in jedes Haushaltsbudget ein, ohne dass irgendwo eine Lücke entsteht.
Ein oft übersehener Vorteil liegt im Vergleich selbst: Ohne Anzahlung sind Angebote unmittelbar gegeneinander zu halten, weil nur eine einzige Zahl im Spiel ist. Sobald Vorauszahlungen unterschiedlicher Höhe dazukommen, braucht jeder Vergleich eine eigene Rechnung – und genau daran scheitert er in der Praxis meistens.
Ebenfalls im Vorteil sind alle, deren Lebenssituation sich noch verändern kann – Berufseinsteiger, Menschen vor einem Umzug, Haushalte mit unsicherer Planung. Je weniger Kapital in einem Fahrzeug gebunden ist, desto leichter fällt jede spätere Entscheidung.
Besonders deutlich fällt die Rechnung für alle aus, die bisher ein älteres Fahrzeug gefahren haben und den Wechsel scheuen, weil jede Anschaffung eine große Summe auf einmal bedeutet. Genau diese Hürde entfällt hier vollständig – das Fahrzeug steht vor der Tür, ohne dass vorher ein Sparbuch geplündert wurde, und die Belastung beginnt in dem Monat, in dem auch die Nutzung beginnt.
Auch für Selbstständige mit schwankenden Einnahmen ist die gleichmäßige Rate häufig die ruhigere Lösung. Eine große Anzahlung trifft fast immer den falschen Monat, eine feste Rate lässt sich dagegen sauber einplanen.
Wer dagegen über nennenswerte Rücklagen verfügt, die ohnehin nicht gebraucht werden, kann mit einer Anzahlung geringfügig sparen. Der Vorteil ist real, aber kleiner als er aussieht – und er wird mit dem Risiko erkauft, das im Schadenfall zutage tritt.
Ein weiterer Fall sind Haushalte mit zwei Fahrzeugen. Wer ohnehin zwei laufende Verträge trägt, bindet mit zwei Anzahlungen erhebliches Kapital, ohne dafür einen nennenswerten Gegenwert zu erhalten. Zwei gleichmäßige Raten sind in dieser Konstellation die deutlich übersichtlichere Lösung.
Für sehr kurze Laufzeiten lohnt der Verzicht besonders. Dort fällt eine Anzahlung relativ betrachtet am stärksten ins Gewicht, während die Zeit, in der sie sich amortisieren könnte, am kürzesten ist.
Vom Angebot zur Übergabe
Der Weg zum fertigen Vertrag ist kürzer, als viele erwarten. Nach der Auswahl folgt eine unverbindliche Anfrage beim Anbieter, der Verfügbarkeit und Konditionen bestätigt. Erst danach entsteht ein Vertrag – bis dahin ist nichts entschieden und nichts zu bezahlen.
Anschließend läuft eine Bonitätsprüfung, wie bei jeder Finanzierung. Sie gehört zum Ablauf und braucht einige Tage. Bei Verträgen ohne Anzahlung fällt sie mitunter etwas genauer aus, weil der Anbieter keine Vorauszahlung als Sicherheit hat – ein Grund mehr, vollständige Unterlagen gleich mitzuschicken.
Verlangt werden im privaten Bereich meist Einkommensnachweise der letzten Monate, ein gültiger Ausweis und der Führerschein. Vollständige Unterlagen verkürzen den Ablauf deutlich; unvollständige sind der mit Abstand häufigste Grund dafür, dass sich eine Zusage um Wochen verschiebt.
Parallel klärt sich, ob das gewünschte Fahrzeug sofort verfügbar ist oder produziert wird. Zwischen beiden Fällen liegen mitunter Monate, und diese Information gehört früh geklärt statt nach der Unterschrift.
Auch beim Autos leasen ohne Anzahlung stehen vor der Übergabe Zulassung und Versicherung. Beides sollte rechtzeitig geregelt sein – ohne gültige Deckung bewegt sich das Fahrzeug keinen Meter, und ein fehlender Nachweis ist ein banaler, aber häufiger Grund für Verzögerung.
Bei der Übernahme lohnt Gründlichkeit. Vorhandene Kratzer, Steinschläge und Spuren im Innenraum gehören ins Protokoll, am besten mit Fotos und Datum. Was dort festgehalten ist, kann am Vertragsende niemand mehr als neu entstandenen Schaden werten – diese Viertelstunde ist die günstigste Absicherung des gesamten Vertrags.
Während der Laufzeit gelten die üblichen Regeln: Wartung nach Herstellervorgabe, Reparaturen in einer Fachwerkstatt, keine baulichen Veränderungen ohne Absprache. Am Ende steht die Rückgabe, bei manchen Anbietern verbunden mit einem Kaufangebot. Wer Autos leasen ohne Anzahlung wählt, hat bis dahin nur eine einzige Zahl im Blick behalten müssen – und genau das ist der eigentliche Gewinn dieser Variante.
Häufige Fragen
Warum ist die Rate ohne Anzahlung höher?
Weil dieselbe Summe auf weniger Zahlungen verteilt wird, wenn ein Teil vorab beglichen wurde. Das ist kein Nachteil des Angebots, sondern Mathematik. Die Gesamtkosten über die Laufzeit unterscheiden sich meist nur geringfügig.
Ist eine Anzahlung im Leasing wie Eigenkapital?
Nein. Beim Kauf steckt eine Anzahlung im Fahrzeug und findet sich im Verkaufserlös wieder. Im Leasing ist sie vorausgezahlte Miete: Sie senkt die verbleibenden Raten, am Vertragsende geht das Fahrzeug trotzdem zurück.
Was passiert mit einer Anzahlung bei einem Totalschaden?
Das hängt vom Vertrag ab. Der Vertrag endet vorzeitig, die Versicherung reguliert den Fahrzeugwert gegenüber dem Leasinggeber – ein anteiliger Ausgleich der Anzahlung ist damit aber nicht automatisch verbunden. Ohne Anzahlung entfällt dieses Risiko vollständig.
Woran ist eine versteckte Anzahlung zu erkennen?
An Einmalbeträgen unter anderem Namen: Bereitstellungsgebühr, Bearbeitungsentgelt oder eine erhöhte erste Rate wirken wie eine Anzahlung durch die Hintertür. Sie stehen selten in der Überschrift, aber immer im Vertrag.
Verzerrt eine Anzahlung den Leasingfaktor?
Ja, sofern sie nicht eingerechnet wird. Ein hervorragender Faktor kann allein daher rühren, dass ein großer Betrag vorab geflossen ist. Bei Angeboten ohne Anzahlung entfällt diese Verzerrung und die Kennzahl zeigt genau das, was sie zeigen soll.
Ist die Bonitätsprüfung ohne Anzahlung strenger?
Sie fällt mitunter etwas genauer aus, weil dem Anbieter eine Vorauszahlung als Sicherheit fehlt. In der Praxis ist das selten ein Hindernis; vollständige Unterlagen gleich zu Beginn beschleunigen den Ablauf spürbar.