
Auto leasen: wie es funktioniert und für wen es sich lohnt
Wer ein Auto leasen möchte, entscheidet sich für Nutzung statt Eigentum – und damit für ein Modell, das in Deutschland längst kein Nischenthema mehr ist. Statt eine große Summe aufzubringen oder einen Kredit aufzunehmen, wird eine feste monatliche Rate gezahlt, und am Ende der vereinbarten Zeit geht das Fahrzeug zurück. Bezahlt wird genau das, was in dieser Zeit an Wert verloren geht, ergänzt um Zinsen und die Marge des Anbieters.
Diese eine Zahl erklärt fast alles, was beim Leasing zunächst überrascht: warum ein teures Fahrzeug monatlich günstiger sein kann als ein billiges, warum die Laufzeit die Rate so stark verändert und warum eine Anzahlung weniger bringt, als sie verspricht. Wer das Prinzip einmal verstanden hat, liest jede Angebotsliste anders.
Auto leasen: wie ein Leasingvertrag funktioniert
Am Anfang steht ein Fahrzeug mit einem Listenpreis und eine Schätzung, was es nach der vereinbarten Zeit noch wert sein wird. Die Differenz zwischen beiden Werten ist der Wertverlust, und genau dieser Betrag wird auf die Monate verteilt. Dazu kommen Zinsen auf das gebundene Kapital und die Marge des Anbieters – fertig ist die Rate.
Daraus folgt eine Konsequenz, die vielen zunächst widersinnig erscheint: Ein Fahrzeug, das seinen Wert gut hält, ist im Leasing oft günstiger als eines mit niedrigem Listenpreis und steilem Wertverlust. Der Anschaffungspreis ist die falsche Bezugsgröße, auch wenn er die vertrauteste ist.
Wer ein Auto leasen will, mietet also die Nutzung, nicht das Fahrzeug selbst. Der Leasinggeber bleibt während der gesamten Zeit Eigentümer des Fahrzeugs. Das hat praktische Folgen: Wartungen müssen nach Herstellervorgabe in einer Fachwerkstatt erfolgen, bauliche Veränderungen brauchen Absprache, und das Fahrzeug ist vollkasko zu versichern.
Die verbreitetste Form: Kilometerleasing
Bei dieser Variante wird vorab festgelegt, wie viele Kilometer im Jahr gefahren werden. Am Ende zählt nur, ob diese Grenze eingehalten wurde. Wer darüber liegt, zahlt für jeden zusätzlichen Kilometer nach; wer darunter bleibt, bekommt je nach Vertrag etwas zurück – oder auch nicht.
Der Vorteil liegt in der Planbarkeit. Was das Fahrzeug am Ende wert ist, spielt für den Leasingnehmer keine Rolle – dieses Risiko trägt der Anbieter. Genau darin liegt der eigentliche Reiz des Modells, und er wiegt schwerer als jeder Vergleich einzelner Raten.
Die Kehrseite ist die Bindung an die vereinbarte Fahrleistung. Sie ist der Hebel, an dem am häufigsten falsch gedreht wird: Ein knapper Wert senkt die Rate zuverlässig und führt zu einer Nachzahlung, sobald tatsächlich mehr gefahren wird. Wer realistisch schätzt, fährt am Ende günstiger.
Daneben gibt es das Vario-Leasing mit Kaufoption, bei dem am Laufzeitende die Wahl zwischen Kauf zu einem festen Preis und Rückgabe gegen eine Schlussrate steht. Es ist die deutlich seltenere Form und eignet sich für alle, die sich die Übernahme offenhalten möchten.
Was die Rate bestimmt
Drei Größen entscheiden beim Auto leasen über die monatliche Belastung, und alle drei lassen sich vor Vertragsschluss beeinflussen: die Laufzeit, die vereinbarte Jahresfahrleistung und der Zustand des Fahrzeugs bei Vertragsbeginn.
Eine längere Laufzeit verteilt den Wertverlust auf mehr Monate und senkt die Rate – bindet aber länger. Ein Leasingvertrag lässt sich nicht einfach kündigen, wenn sich die Lebenssituation ändert. Die Laufzeit sollte deshalb zu einem Zeitraum passen, der sich überblicken lässt.
Der Fahrzeugzustand verschiebt die Rechnung, ohne dass sich an Modell oder Ausstattung etwas ändert. Neuwagen, Tageszulassungen und junge Gebrauchte stehen an verschiedenen Punkten der Wertverlustkurve. Wer ein Auto leasen will und dabei flexibel bleibt, findet in diesem Zwischenbereich regelmäßig die besseren Verhältnisse.
Eine Kennzahl hilft beim Vergleich über Fahrzeugklassen hinweg: der Leasingfaktor. Er setzt die Monatsrate ins Verhältnis zum Listenpreis und zeigt damit, wie viel Fahrzeug es pro bezahltem Monat gibt. Je niedriger der Wert, desto besser das Verhältnis.
Weitere Angebote mit gutem Leasingfaktor
Alle 25.000 Angebote →-
Opel Combo 1.5 Diesel 75kW XL Doppelkabine 105,65€ / Monat Vario ab 73,57€ Zum Angebot →
-
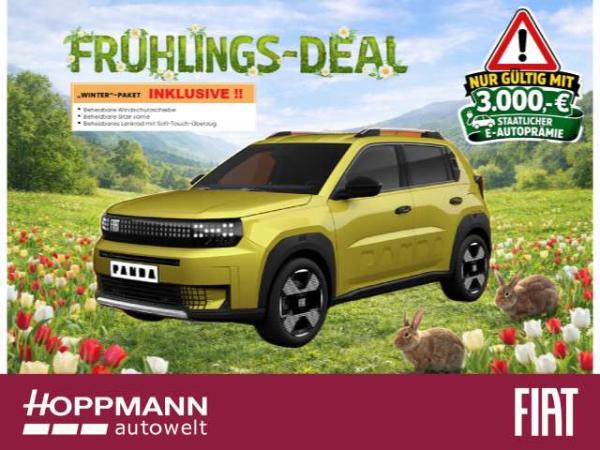 Fiat Grande Panda
107€
/ Monat
Zum Angebot →
-
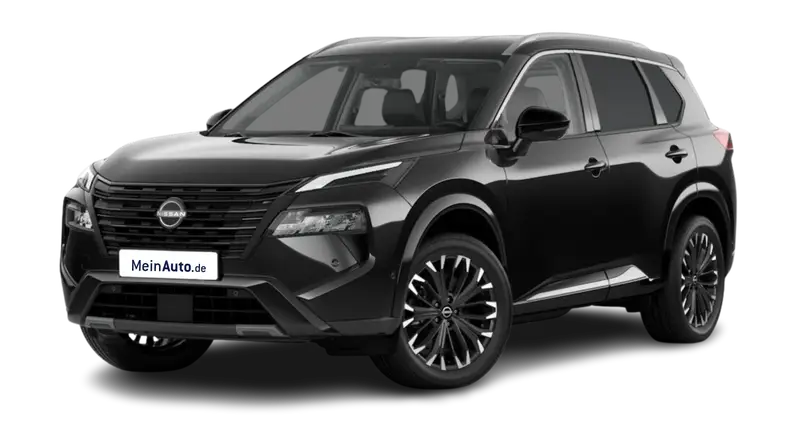 Nissan X-TRAIL 1.5 VC-T e-Power e-4ORCE TEKNA
204,56€
/ Monat
Zum Angebot →
-
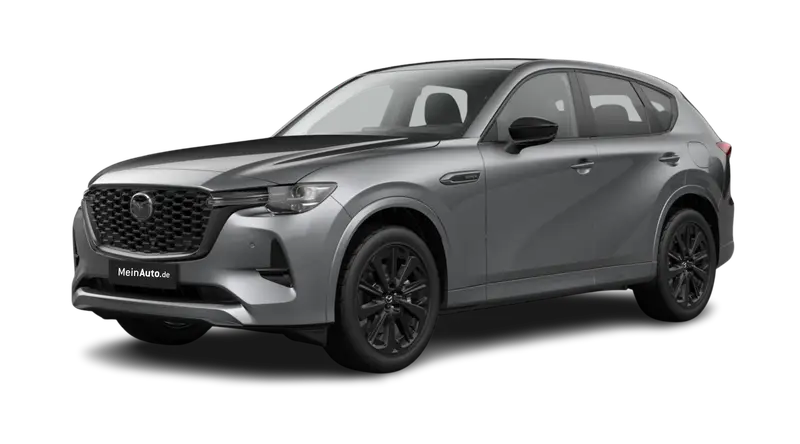 Mazda CX-60 3.3 e-SKYACTIV D254 Homura Plus Auto AWD
242,33€
/ Monat
Zum Angebot →
-
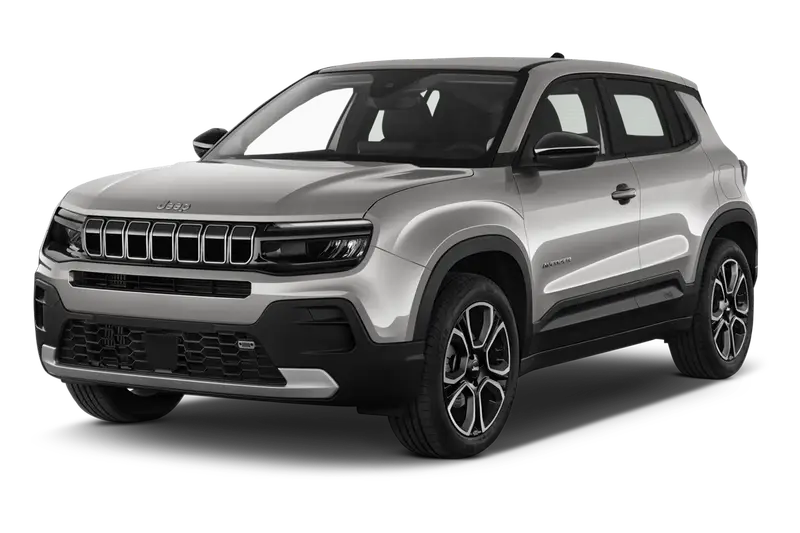 Jeep Avenger 1.2 DCT6 e-Hybrid Summit
121,22€
/ Monat
Zum Angebot →
-
Peugeot 208 Hybrid 110 e-DSC6 Allure - Leasing mit Kaufoption! ab 113,22€ / Monat Zum Angebot →
-
 Peugeot 308
143,49€
/ Monat
Zum Angebot →
-
 Opel Crossland 1.2 83 Ultimate LED PDC SHZ Klimaaut
ab 121€
/ Monat
Zum Angebot →
-
 Citroën C5 Aircross
174,33€
/ Monat
Zum Angebot →
-
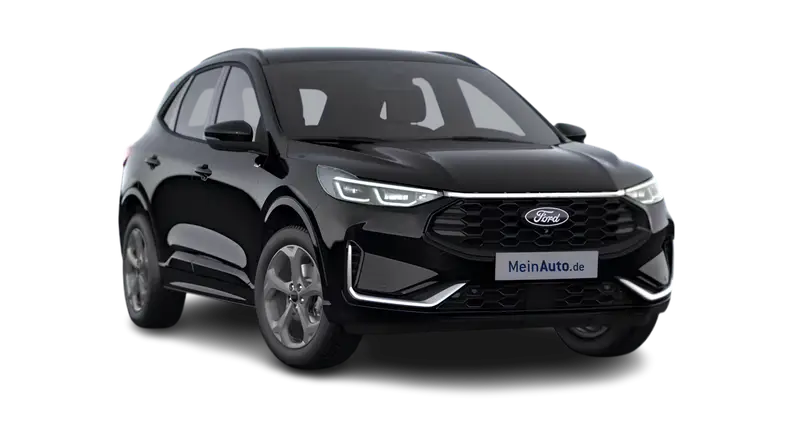 Ford Kuga 1.5 EcoBoost ST-Line X Automatik
204,56€
/ Monat
Zum Angebot →
Was neben der Rate zu bezahlen ist
Die auffälligste Position ist die Überführung. Sie fällt einmalig an, taucht in der beworbenen Rate nicht auf und verschiebt die Gesamtrechnung je nach Fahrzeugklasse spürbar. Bei besonders niedrigen Raten wiegt sie relativ betrachtet am schwersten.
Der größte laufende Posten außerhalb der Rate ist die Versicherung. Leasinggeber verlangen in aller Regel eine Vollkaskodeckung, deren Kosten stark vom Fahrzeug und der persönlichen Einstufung abhängen. Diese Prämie gehört in jede ehrliche Rechnung, auch wenn sie in der Rate nicht auftaucht.
Dazu kommen Zulassung, Kraftstoff oder Strom, Reifen und die Steuer. Wartung und Verschleiß sind manchmal enthalten, häufiger nicht – ein Vertrag mit Wartungspaket sieht monatlich teurer aus und ist über die Laufzeit oft die ruhigere Lösung.
Ein eigener Fall sind elektrische Fahrzeuge: Viele Anbieter rechnen die staatliche Förderung als Anzahlung in die Rate ein und zeigen erst danach den Preis. Die Zahl sieht dann auffällig niedrig aus, gilt aber nur bei bewilligter Förderung – sie ist einkommensabhängig gestaffelt. Bei betroffenen Angeboten steht daneben, was ohne Förderung monatlich zu zahlen wäre.
Eine Anzahlung ist bei den meisten Angeboten nicht nötig, und das ist auch sinnvoll. Im Leasing ist sie vorausgezahlte Miete und kein Eigenkapital: Sie senkt die verbleibenden Raten, am Vertragsende geht das Fahrzeug trotzdem zurück. Ohne Anzahlung bleibt das Geld verfügbar.
Wer ein Auto leasen will, sollte all diese Posten einmal zusammenzählen, bevor zwei Angebote verglichen werden: Rate mal Laufzeit, plus Überführung, plus die geschätzte Versicherungsprämie. Erst diese Summe beantwortet die Frage nach dem günstigeren Vertrag – und sie fällt regelmäßig anders aus, als die Monatsraten vermuten lassen.
Und schließlich die Rückgabe. Was als normale Gebrauchsspur gilt und was als Schaden, steht in einem Katalog, den kaum jemand vorher liest. Ein Protokoll bei der Übernahme, gern mit Fotos und Datum, kostet eine Viertelstunde und erspart am Vertragsende jede Diskussion über Spuren, die längst da waren.
Auto leasen: für wen sich das Modell eignet
Am deutlichsten profitieren vom Auto leasen alle, die Planbarkeit schätzen. Eine feste monatliche Größe ohne Reparaturrisiko am alten Fahrzeug und ohne Verkaufsrisiko am Ende passt zu Haushalten, die ihre Ausgaben im Blick behalten wollen. Der Wertverlust, der beim Kauf unsichtbar mitläuft, ist hier schlicht eingepreist.
Ebenfalls gut aufgehoben sind alle, die regelmäßig ein aktuelles Fahrzeug fahren möchten. Nach Vertragsende steht die Rückgabe, danach beginnt die nächste Entscheidung von vorn – ohne Inserat, ohne Besichtigungstermine, ohne Verhandlung über den Preis.
Besonders deutlich fällt die Rechnung für Haushalte aus, die bisher ein älteres Fahrzeug gefahren haben und den Wechsel scheuen, weil jede Anschaffung eine große Summe auf einmal bedeutet. Genau diese Hürde entfällt – und mit ihr das Risiko, dass eine teure Reparatur ausgerechnet dann ansteht, wenn es am wenigsten passt.
Wer ein Fahrzeug dagegen über viele Jahre fahren und am Ende besitzen möchte, sollte kein Auto leasen, sondern kaufen oder finanzieren. Leasing ist Nutzung, nicht Eigentum – das ist kein Nachteil, aber es muss zur eigenen Vorstellung passen.
Interessant ist das Modell außerdem für alle, deren Lebenssituation sich noch verändern kann – Berufseinsteiger, Menschen vor einem Umzug, Haushalte mit unsicherer Planung. Je weniger Kapital in einem Fahrzeug gebunden ist, desto leichter fällt jede spätere Entscheidung. Ein befristeter Vertrag passt zu einem befristeten Bedarf.
Auch für sehr hohe Fahrleistungen lohnt der Vergleich mit anderen Modellen. Wer viel unterwegs ist, braucht eine hohe Fahrleistung im Vertrag, und die hebt die Rate zuverlässig an. Wer ein Auto leasen und dabei unbegrenzt fahren möchte, wird enttäuscht – diese Freiheit gibt es nur beim Kauf.
Vom Angebot zur Übergabe
Der Weg zum fertigen Vertrag ist kürzer, als viele erwarten. Wer ein Auto leasen möchte, beginnt mit der Auswahl. Danach folgt eine unverbindliche Anfrage beim Anbieter, der Verfügbarkeit und Konditionen bestätigt. Erst danach entsteht ein Vertrag – bis dahin ist nichts entschieden und nichts zu bezahlen.
Anschließend läuft eine Bonitätsprüfung, wie bei jeder Finanzierung. Verlangt werden meist Einkommensnachweise der letzten Monate, ein gültiger Ausweis und der Führerschein. Vollständige Unterlagen verkürzen den Ablauf deutlich; unvollständige sind der häufigste Grund für Verzögerungen.
In dieser Phase werden auch die endgültigen Konditionen bestätigt. Sie können geringfügig von der Anzeige abweichen, etwa weil eine Ausstattungsvariante nicht mehr lieferbar oder eine Aktion ausgelaufen ist. Abweichungen sind normal, sollten aber bewusst akzeptiert und nicht übersehen werden – der Abgleich mit dem ursprünglichen Angebot gehört genau an diese Stelle.
Parallel klärt sich, ob das gewünschte Fahrzeug sofort verfügbar ist oder produziert wird. Zwischen beiden Fällen liegen mitunter Monate, und diese Information gehört früh geklärt statt nach der Unterschrift.
Vor der Übergabe stehen Zulassung und Versicherung. Beides sollte rechtzeitig geregelt sein – ohne gültige Deckung bewegt sich das Fahrzeug keinen Meter, und ein fehlender Nachweis ist ein banaler, aber häufiger Grund für Verzögerung.
Wer ein Auto leasen und am Ende keine Nachforderung erleben will, ist bei der Übernahme gründlich. Vorhandene Kratzer, Steinschläge und Spuren im Innenraum gehören ins Protokoll, am besten mit Fotos und Datum. Was dort festgehalten ist, kann am Vertragsende niemand mehr als neu entstandenen Schaden werten – diese Viertelstunde ist die günstigste Absicherung des gesamten Vertrags.
Ein Wort zu gewerblichen Angeboten: Sie werden von manchen Quellen netto ausgewiesen, also ohne Mehrwertsteuer, weil Unternehmen sie als Vorsteuer geltend machen können. Wer als Privatperson beide Zahlen unbesehen vergleicht, vergleicht Beträge mit knapp einem Fünftel Unterschied.
Wer sich unsicher ist, ob Auto leasen überhaupt zur eigenen Situation passt, sollte die Rechnung einmal gegen einen Kauf stellen: Anschaffung, erwarteter Wertverlust und Reparaturrisiko auf der einen Seite, feste Rate und Rückgabe auf der anderen. Das Ergebnis fällt je nach Fahrleistung und Haltedauer sehr verschieden aus – und genau deshalb lohnt es sich, es einmal auszurechnen statt es zu vermuten.
Während der Laufzeit gelten die üblichen Regeln: Wartung nach Vorgabe, Reparaturen in einer Fachwerkstatt, Schäden melden statt aufschieben. Am Ende steht die Rückgabe, bei manchen Anbietern verbunden mit einem Kaufangebot. Wer ein Auto leasen will, hat bis dahin nur eine feste monatliche Größe zu planen – und genau das ist der Kern des Modells.
Häufige Fragen
Was bezahlt man beim Leasing eigentlich?
Den Wertverlust des Fahrzeugs während der Laufzeit, ergänzt um Zinsen und die Marge des Anbieters. Deshalb kann ein teures Fahrzeug monatlich günstiger sein als ein billiges – der Anschaffungspreis ist die falsche Bezugsgröße.
Was ist Kilometerleasing?
Die verbreitetste Form. Vorab wird festgelegt, wie viele Kilometer im Jahr gefahren werden; am Ende zählt nur, ob diese Grenze eingehalten wurde. Was das Fahrzeug dann wert ist, spielt für den Leasingnehmer keine Rolle – dieses Risiko trägt der Anbieter.
Braucht man eine Anzahlung?
Bei den meisten Angeboten nicht. Wo eine verlangt wird, senkt sie die Rate, bindet aber Kapital und ist kein Eigenkapital: Am Vertragsende geht das Fahrzeug trotzdem zurück.
Wer muss das Fahrzeug versichern?
Der Leasingnehmer. Leasinggeber verlangen in aller Regel eine Vollkaskodeckung, deren Kosten stark vom Fahrzeug und der persönlichen Einstufung abhängen. Diese Prämie gehört in jede ehrliche Rechnung.
Kann ein Leasingvertrag vorzeitig beendet werden?
Nur in Ausnahmefällen und meist mit Kosten. Manche Anbieter erlauben eine Übernahme durch eine andere Person. Die Laufzeit sollte deshalb zu einem Zeitraum passen, der sich überblicken lässt.
Für wen lohnt sich Leasing nicht?
Für alle, die ein Fahrzeug über viele Jahre fahren und am Ende besitzen möchten, und für Vielfahrer mit sehr hoher Laufleistung. In beiden Fällen ist ein Kauf oder eine Finanzierung meist die bessere Rechnung.